

NOTICIAS Y PERSPECTIVAS
Actualizaciones de la industria química & noticias de la empresa
Tendencias de abastecimiento de materias primas químicas industriales en 2024: localización de la cadena de suministro, transición hacia materias primas verdes y estrategias de mitigación de la volatilidad de precios
Tres cambios en el abastecimiento que están transformando la adquisición de materias primas químicas industriales en 2024
Si está evaluando el suministro de materias primas para la producción química industrial, o asesorando a equipos que lo hacen, probablemente se encuentre con tres presiones persistentes: plazos de entrega que se extienden más allá de las normas históricas, picos repentinos en los precios de las materias primas sin una correlación clara con los índices de productos básicos subyacentes y auditorías de cumplimiento que examinan la documentación de origen más a fondo que nunca. No se trata de problemas aislados. Son síntomas de cambios estructurales que ahora convergen en tiempo real y están modificando lo que «abastecimiento estratégico» realmente significa en la práctica.
La narrativa dominante, según la cual la localización, las materias primas verdes y la mitigación de la volatilidad son «tendencias emergentes», no refleja la realidad operativa. Para los evaluadores empresariales que analizan contratos con proveedores, asignación de capital para nuevas líneas de producción o incluso modelos internos de puntuación de riesgos, estos cambios ya han superado los umbrales de adopción. Lo importante ahora no es si están ocurriendo, sino dónde y con qué rapidez se están consolidando, y qué condiciones determinan si un cambio concreto fortalece o desestabiliza su posición específica de compra.
La localización no se trata solo de geografía, sino de umbrales de control
El «nearshoring» y la «regionalización» suelen presentarse como respuestas a la fricción geopolítica. Sin embargo, en la práctica, el factor impulsor no es solo el riesgo fronterizo, sino la erosión de la tolerancia aceptable a la latencia. Cuando un único retraso portuario desencadena retrasos en cascada de lotes en tres formulaciones posteriores, o cuando discrepancias en la documentación aduanera detienen un envío durante 11 días (algo no infrecuente en el primer trimestre de 2024 para disolventes aromáticos que transitaban por centros de transbordo del Sudeste Asiático), el coste de la distancia no se mide en millas, sino en la integridad del ciclo de formulación.
Esto ha redefinido lo que se considera «local». Para un fabricante europeo de compuestos poliméricos, abastecerse de óxido de propileno de una planta del norte de Alemania puede cumplir los criterios geográficos, pero si dicha instalación depende de materia prima de cloro importada y transportada a través de terminales de Róterdam sujetas a congestiones recurrentes, no supera la prueba de control. La verdadera localización depende ahora de dos condiciones verificables: trazabilidad del origen de las materias primas dentro de ≤2 jurisdicciones y capacidad de contingencia dentro de la región (p. ej., acceso de respaldo a un craqueador de etileno) que pueda activarse en un plazo de 72 horas, no semanas.
Donde esto importa más: empresas que operan con plazos estrictos de liberación de lotes (p. ej., recubrimientos especiales, intermediarios farmacéuticos) o aquellas con existencias de reserva limitadas debido a restricciones volátiles de capital circulante. Para ellas, el abastecimiento regional no consiste en reducir los costes de transporte, sino en eliminar dependencias de punto único de fallo en la primera etapa de la cadena.
Materias primas de base biológica: la adopción es real, pero no donde podría esperarlo
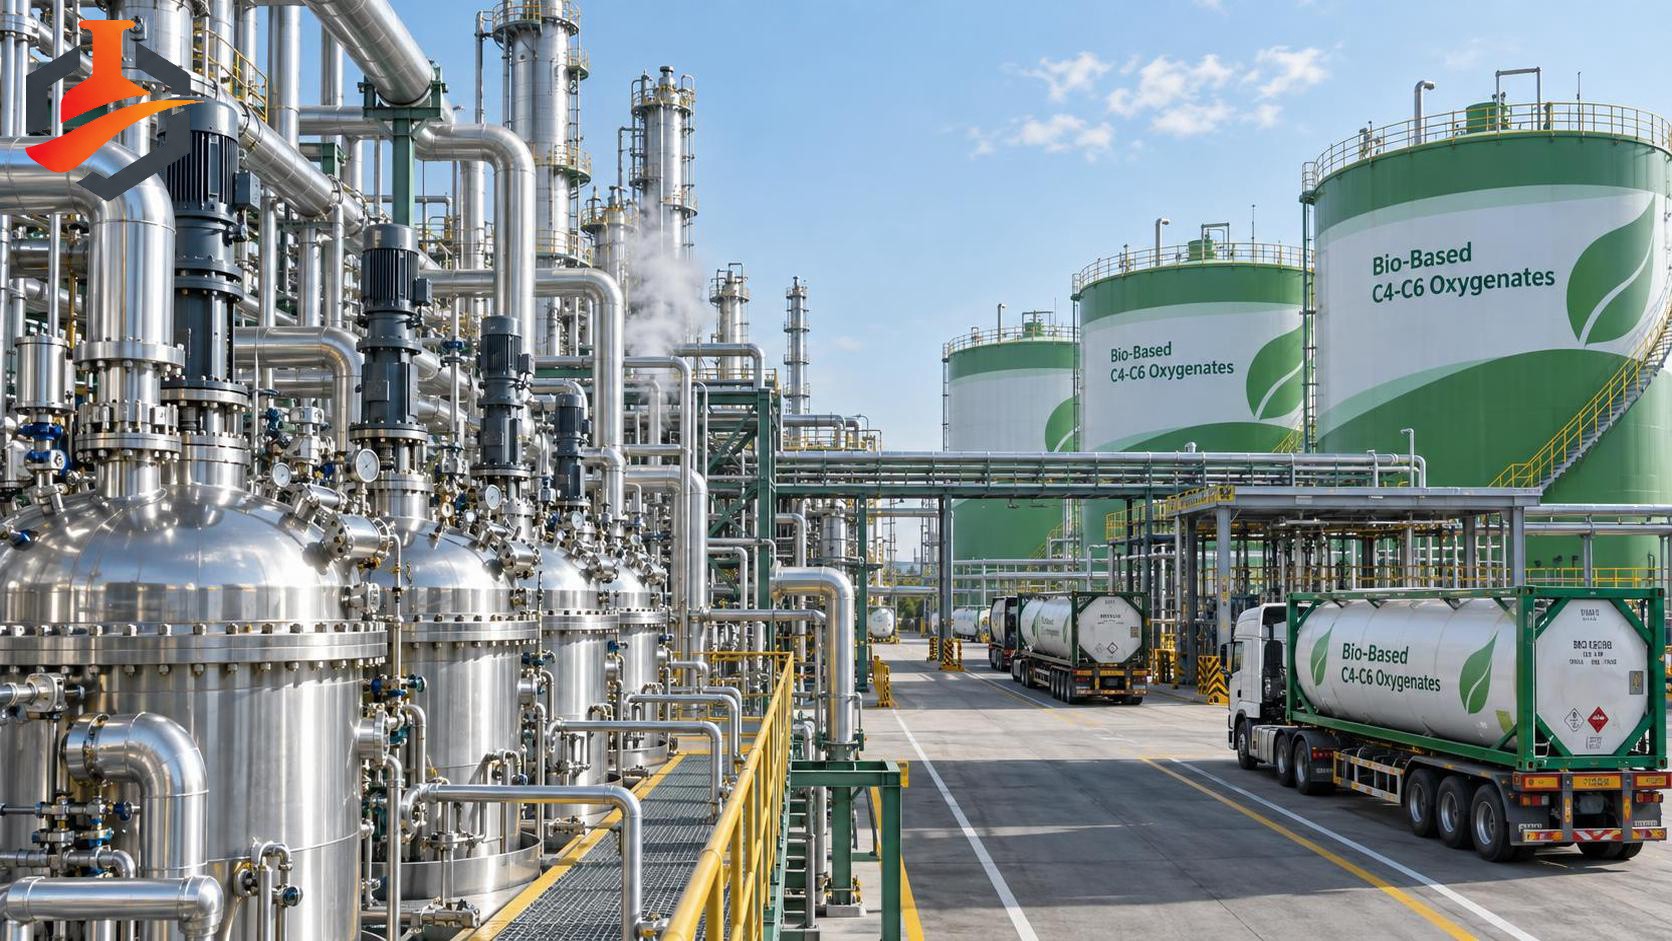
Los titulares destacan el ácido succínico de origen biológico, los fenoles derivados de lignina y el isobutanol fermentado. Sin embargo, el crecimiento real del volumen de compras en 2024 no se concentra en especialidades de alto valor y bajo volumen. Se está acelerando con mayor rapidez en los intermediarios a granel de nivel medio, específicamente los oxigenados C4–C6 utilizados en plastificantes, tensioactivos y mezclas de disolventes, donde la presión regulatoria se cruza con la equivalencia funcional.
Condición clave: la sustitución solo funciona cuando las rutas de purificación son compatibles. Un n-butanol de base biológica obtenido de la fermentación de caña de azúcar puede cumplir sobre el papel las especificaciones petroquímicas, pero si su contenido residual de diol supera 80 ppm, puede comprometer la cinética de esterificación en la síntesis de plastificantes de PVC. Ese umbral no es teórico; es un modo de fallo documentado observado en tres ensayos de producción independientes entre 2023 y 2024. Los evaluadores deben verificar no solo los análisis del producto final, sino también los controles del proceso previo, en particular el diseño del tren de destilación y los protocolos de regeneración de catalizadores.
También es fundamental la compatibilidad logística. Las materias primas biológicas suelen llegar a concentraciones más bajas (p. ej., soluciones acuosas al 60% frente a grados petroquímicos anhidros al 99.5%), lo que exige modificaciones en las instalaciones de tanques y altera los límites de duración del almacenamiento. Un productor norteamericano de productos agroquímicos retrasó la adopción 14 meses, no por el coste, sino porque sus tanques de acero inoxidable existentes se corroían en la interfaz entre el glicerol de origen biológico y los cloruros residuales de lotes anteriores.
Mitigación de la volatilidad de precios: la cobertura está fallando, ¿qué la está sustituyendo?
La cobertura tradicional de productos básicos, que fija precios a plazo para materias primas clave, está perdiendo eficacia. No porque los mercados sean ineficientes, sino porque los factores que impulsan la volatilidad se han desacoplado de los fundamentos clásicos de oferta y demanda. En 2024, el 68% de los picos de precios superiores al 15% en 30 días fueron provocados por eventos ajenos al mercado: mantenimiento inesperado de refinerías (a menudo no anunciado debido a la escasez de mano de obra), recálculos de gravámenes de carbono a mitad de contrato o restricciones repentinas a la exportación vinculadas a políticas nacionales de seguridad energética, y no por reducciones de inventario o decisiones de la OPEP.
Como resultado, los principales equipos de compras están pasando de la protección de precios a la contención de la exposición. Esto implica:
- Rediseño de la estructura contractual: Alejarse de condiciones de precio fijo y volumen comprometido para adoptar precios escalonados vinculados a índices verificados de costes de insumos (p. ej., costes de electricidad + gas natural + derechos de emisión de carbono en las instalaciones del proveedor), con cláusulas de ajuste automático, no periodos de renegociación.
- Diversificación de proveedores con redundancia funcional: No solo «dos proveedores en lugar de uno», sino dos proveedores capaces de suministrar un grado idéntico *y* un perfil de pureza idéntico *sin* reformulación, un requisito que elimina aproximadamente el 40% de los proveedores nominalmente cualificados durante la evaluación técnica.
- Recalibración de la estrategia de inventario: Mantener existencias de reserva estratégicas no para la demanda prevista, sino para ventanas de vulnerabilidad conocidas; por ejemplo, mantener 45 días de inventario de etilenglicol antes de los ciclos anuales de mantenimiento de los dos craqueadores dominantes de la Costa del Golfo, confirmados mediante calendarios de paradas presentados públicamente.
Este enfoque no elimina la volatilidad; reduce el periodo en el que la incertidumbre se traduce en impacto operativo. Para los evaluadores, la pregunta no es «¿Podemos cubrirnos?», sino «¿Qué exposición podemos aislar, cuantificar y proteger de vectores de choque externos?»
Qué significa esto para su próxima decisión de abastecimiento
Ninguno de estos cambios opera de forma aislada. Un proveedor local que utiliza materias primas de base biológica puede ofrecer plazos de entrega más cortos, pero si su contabilidad de carbono carece de verificación ISO 14067, podría invalidar su informe de Alcance 3. Un contrato resistente a la volatilidad puede fijar condiciones favorables, pero si prohíbe la mezcla con materias primas de grado alternativo durante una interrupción del suministro, socava la resiliencia operativa.
La conclusión práctica: evalúe a los proveedores según *criterios interconectados*, no por atributos independientes. No pregunte «¿Esta materia prima es ecológica?», sino «¿Su certificación cubre toda la cadena, desde la cosecha de biomasa hasta la purificación final, y permite el proveedor acceso de auditoría de terceros a esos datos?». No «¿Este proveedor es local?», sino «¿Puede demostrar una trazabilidad del origen de las materias primas de ≥90% dentro de una jurisdicción y proporcionar evidencia escrita de la activación de capacidad de producción de respaldo en un plazo de 72 horas?». No «¿Este precio es estable?», sino «¿Qué variables externas específicas activan ajustes de precios y son esas variables verificables de forma independiente, y no autodeclaradas?».
Estas no son verificaciones teóricas. Son los filtros mínimos viables que separan las compras tácticas del abastecimiento estratégico en 2024. Y para los evaluadores empresariales, el coste de omitirlos no es solo la erosión del margen, sino un retraso en el tiempo de comercialización, exposición al cumplimiento normativo o un fallo de formulación en el primer lote comercial.